Global
Reparte el riesgo entre muchos mercados y monedas. Es la forma más común de exponerse a bolsa dentro de un plan, porque absorbe mejor un mal año en un país concreto.
Plaza de los Fueros 8, 31003 Pamplona
+34 948 789 012
Lunes a viernes, de 9:00 a 18:00
Renta variable
Invertir en renta variable dentro de un plan de pensiones significa aceptar oscilaciones a cambio de potencial de retorno. Aquí explicamos cómo se comporta ese tipo de cartera, qué esperar en distintos horizontes y cuándo puede no ser la opción adecuada.
Categoría de activo, no etiqueta comercial
Un plan de renta variable invierte principalmente en acciones de compañías cotizadas. Puede limitarse a un solo mercado, cubrir una región concreta o repartirse por todo el mundo. La proporción de acciones en la cartera define hasta qué punto ese plan se parece a un producto de renta fija.
Muchos planes llamados mixtos combinan ambas categorías en proporciones variables. Ese detalle pesa más que la etiqueta comercial, porque determina cuánto va a oscilar tu ahorro cuando el mercado se mueva. Antes de comparar dos productos con nombres parecidos, mira el peso real de la renta variable en cada uno.
Solo acciones
La cartera está prácticamente toda en bolsa. Es la opción con más recorrido y más oscilación.
Mixtos
Mezclan bolsa y deuda en proporciones dispares. Dos mixtos pueden comportarse de forma muy distinta.
Conservadores
Llevan poca bolsa y mucha deuda. Buscan estabilidad, no crecimiento acelerado.
La oscilación es el activo
La variación no es un fallo del gestor. Es lo que estás comprando cuando eliges renta variable.
Un plan de renta variable puede caer alrededor de un 20% en un año malo y recuperarse con fuerza en uno bueno. Nadie sabe de antemano en qué orden llegará cada año.
Lo que sí se puede preparar es tu reacción. Si una caída te empuja a rescatar en el peor momento, el resultado acaba siendo peor que haber elegido algo más estable desde el principio.
Por eso el horizonte temporal no es una preferencia personal: es una restricción objetiva que ordena toda la decisión.
Medición estadística y experiencia real
Volatilidad es la intensidad con la que fluctúa el valor del plan. Se mide estadísticamente, pero lo que de verdad importa es cómo la vives tú cuando aparece en tu cuenta.
El factor decisivo
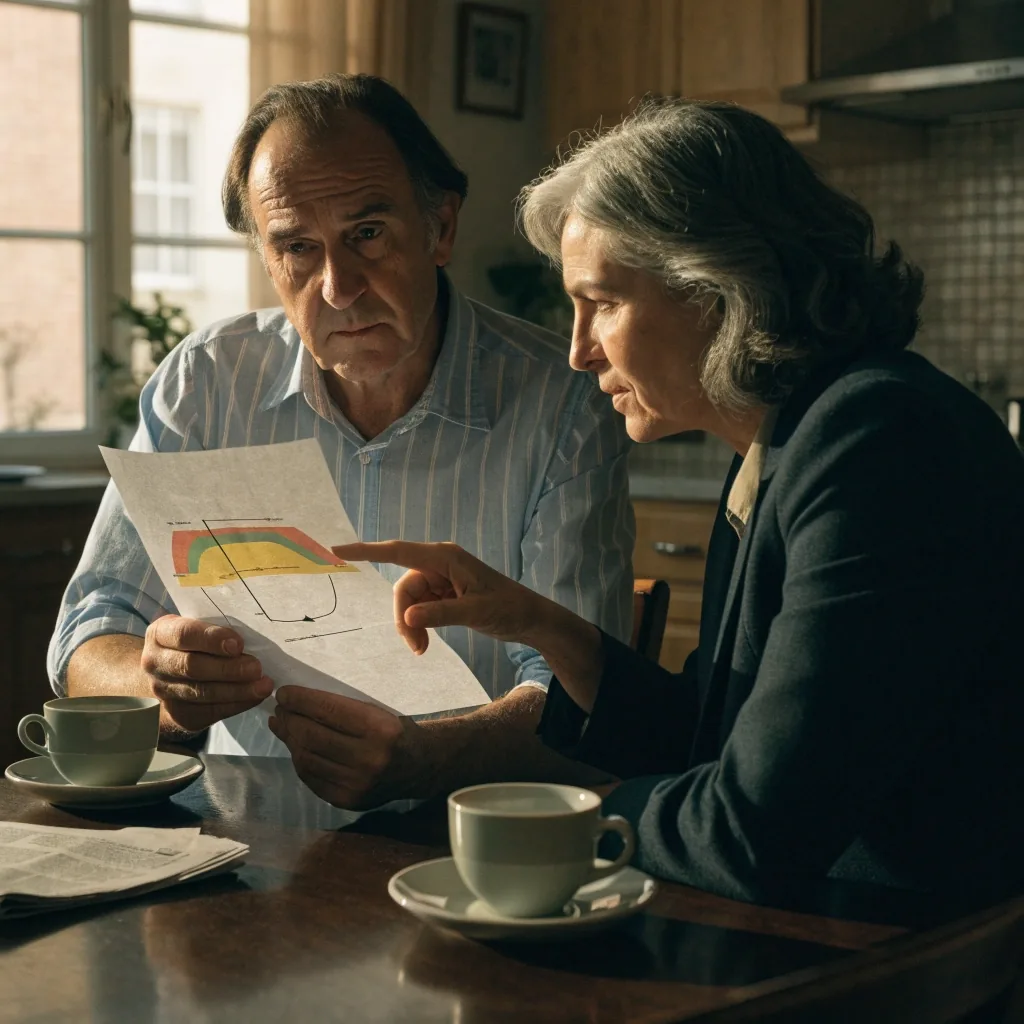
Con treinta años por delante hay tiempo para que los ciclos se compensen entre sí. Con cinco años, una caída justo antes de la jubilación puede obligarte a materializar pérdidas que solo eran temporales. El horizonte no es una preferencia, es una restricción objetiva que marca cuánta bolsa tiene sentido asumir.
Ese cálculo cambia si piensas rescatar aportaciones de más de diez años de antigüedad. Si tienes previsto usar parte del ahorro antes de jubilarte, quizá necesites un perfil menos volátil del que habías pensado en un principio.
Antes de decidir
Escribe en una hoja cuántos años faltan para tu jubilación y cuántos para el primer rescate previsto. La diferencia entre ambas cifras suele aclarar más que cualquier cuestionario de perfil.
No hay categoría mejor en abstracto. Cada una concentra o reparte el riesgo de una forma distinta, y su papel en la cartera depende de cuánto peso le concedas y por qué.
Global
Reparte el riesgo entre muchos mercados y monedas. Es la forma más común de exponerse a bolsa dentro de un plan, porque absorbe mejor un mal año en un país concreto.
Sectorial
Concentra la inversión en un área concreta, como tecnología, y depende casi por completo de la evolución de ese sector. Un plan sectorial como Renta 4 Tecnología puede tener sentido como parte pequeña de una cartera más amplia, nunca como base única.
Emergente
Suma riesgo propio: mercados menos maduros, posibles controles de capital y movimientos fuertes de divisa. Un plan como CBK RV Emergentes busca potencial de retorno con un nivel de riesgo más alto que el de la bolsa desarrollada.
No existe una cifra universal. La proporción razonable depende de tu edad, tu horizonte temporal, tu capacidad real de asumir caídas y el resto de tu ahorro. Alguien con una cartera amplia fuera del plan puede asumir más renta variable que alguien cuyo plan es su único ahorro.
Lo importante es que la proporción sea una decisión consciente y revisada. Muchos partícipes acaban con más renta variable de la que creían porque nunca volvieron a leer la política de inversión del plan que contrataron años atrás, cuando su situación era otra.
Una costumbre útil es revisar esa proporción una vez al año, junto con los costes del plan y el resto de tu ahorro. No hace falta tocar nada cada vez, pero sí saber qué llevas dentro.
Límites razonables
La renta variable en planes de pensiones no encaja en todas las situaciones. Reconocerlo a tiempo es tan importante como saber cuándo sí tiene sentido.
Faltan pocos años para necesitar el dinero. Si el rescate previsto está cerca, una caída justo antes obliga a vender en mal momento.
No hay colchón fuera del plan. Sin un ahorro aparte para imprevistos, cualquier susto puede acabar en un rescate forzado.
Una caída fuerte te impediría dormir. Si el vaivén de la bolsa te quita la tranquilidad, un producto conservador o de renta fija te encaja mejor, aunque su potencial sea menor.
El horizonte es incierto. Si no sabes cuándo necesitarás el dinero, apostar fuerte a renta variable añade un riesgo que no puedes gestionar por mucho tiempo que esperes.
Dos dudas que aparecen casi siempre antes de decidir el peso de la renta variable en un plan de pensiones.
No. Históricamente ha ofrecido mayor potencial de retorno que la renta fija en horizontes largos, pero sin garantía de que se repita. Puede haber décadas en las que un plan de renta variable rinda por debajo de uno conservador, y quien lo necesite antes de tiempo notará esa diferencia.
Sí, mediante un traspaso a otro plan. El traspaso no tributa por las plusvalías acumuladas, así que puedes reducir tu exposición y volver a subirla más adelante sin pasar por Hacienda. También puedes cambiar de fondo dentro del mismo plan cuando tu gestora lo permite.
Si después de leer esto sigues sin saber cuánta bolsa te corresponde, no es un problema tuyo: es la señal de que toca poner las cifras junto a tu horizonte antes de contratar nada.
Escríbenos Plaza de los Fueros 8, 31003 Pamplona, España
Horario de atención Lunes a viernes, de 9:00 a 18:00 · +34 948 789 012